Когда покупка с кешбэком обходится дороже
Кешбэк не делает покупку выгодной автоматически. Сравнивайте цену товара с обязательными расходами и вычитайте только возврат, который действительно положен по условиям и пригодится вам. Большой процент может проиграть более низкой цене в другом магазине, лимиту начислений или стоимости подписки.
Начните с итоговой суммы, а не процента
Рабочая формула: цена товара + обязательные расходы − доступный возврат. К обязательным расходам относятся доставка и платная услуга, без которой предложение недоступно. В расчёте сравниваются одинаковые товары и условия получения.
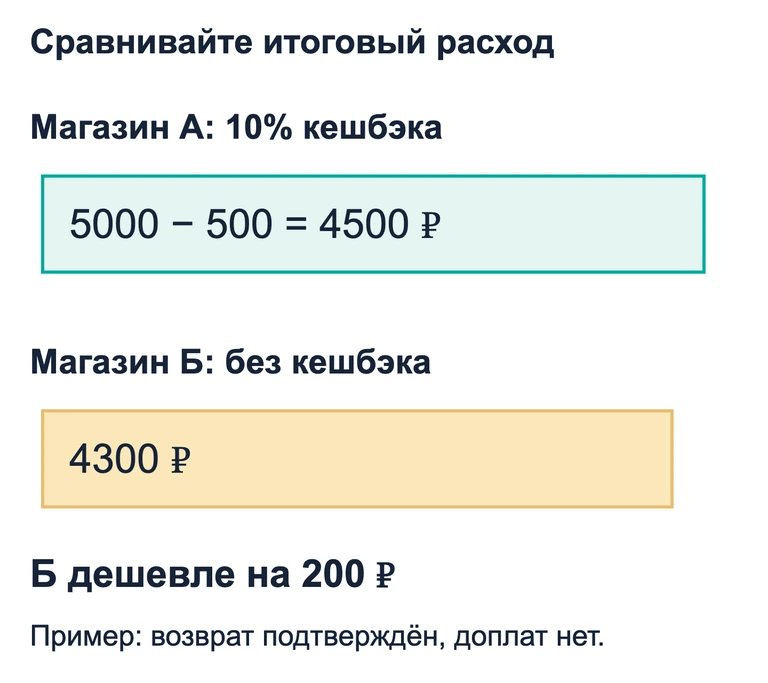
Условный пример: магазин А продаёт вещь за 5000 рублей и обещает 10% деньгами. Если все условия выполнены, возврат составит 500 рублей, итог — 4500. Магазин Б предлагает ту же вещь за 4300 рублей без кешбэка. Второй вариант дешевле на 200 рублей.
При этом в магазине А сначала понадобится заплатить все 5000. Возврат обычно приходит позже, поэтому нельзя рассчитывать на него как на деньги, уже лежащие на карте. Разделяйте сумму к оплате сейчас и предполагаемый итог после начисления.
Если цены и остальные условия одинаковы, реальный денежный возврат уменьшает расходы. Проблема начинается, когда из-за обещанного процента выбирают более дорогой товар, увеличивают покупку или подключают то, что иначе не понадобилось бы.
Проверьте остаток лимита и базу начисления
Процент и максимальная сумма — два разных ограничения. Пусть ставка равна 10%, лимит периода — 500 рублей, из которых 400 уже начислены. За следующую подходящую покупку на 3000 рублей расчёт по проценту даёт 300, но оставшийся лимит позволяет получить только 100. Эффективный возврат именно с этой покупки — около 3,33%.
Проверьте, общий ли лимит у всех покупок, отдельный ли у категории или партнёра. Расчётный период может не совпадать с календарным месяцем. Также важны округление и минимальная сумма операции: серия мелких платежей иногда приносит иной результат, чем один платёж на ту же сумму.
Для обычного денежного кешбэка без других ограничений удобно записать: ожидаемый возврат — меньшая из двух величин, «сумма подходящей покупки × ставка» и «оставшийся лимит». Если действуют дополнительные условия программы, эта короткая формула их не отменяет.
Почему покупка в нужном магазине может не подойти
Категорию нередко определяют по MCC — коду деятельности продавца в платёжной операции. Название магазина и состав корзины не всегда совпадают с таким кодом. Покупка спортивных вещей в универсальном магазине может пройти как другая категория.
В правилах конкретной программы проверьте, требуется ли выбрать категорию заранее, активировать предложение, оплатить определённой картой или перейти в магазин через специальный раздел. Платёж через сторонний сервис или другим способом может обрабатываться иначе. Не считайте любые обещанные проценты совместимыми друг с другом.
Т-Банк, например, в справке объясняет отсутствие возврата невыбранной категорией, неподходящим MCC, исчерпанным лимитом, ещё не завершённой обработкой и отменой покупки. Это примеры условий конкретной программы, а не единые правила для всех банков. Перед оплатой нужна актуальная справка именно вашего продукта.
Не приравнивайте баллы к рублям без проверки
У денежного возврата и бонусов может быть одинаковая надпись «кешбэк», но разная полезность. Деньги обычно можно расходовать свободнее. Баллы могут подходить только для определённых товаров, частичной оплаты или компенсации уже совершённых операций.
Допустим, начисляют 1000 баллов, а ими разрешено закрыть не больше 20% следующей покупки при курсе один балл за рубль. Чтобы использовать все баллы за один раз, потребуется подходящая покупка не меньше 5000 рублей. Если вы и так планировали её, бонус может пригодиться. Если нет — нельзя записывать все 1000 рублей как уже полученную экономию.
Посмотрите срок действия, минимальный порог списания и исключения. Если часть баллов сгорит, в личном расчёте её ценность равна нулю. Для заранее нужного заказа можно учитывать ту сумму, которую баллы действительно заменят, но только один раз.
Когда окупается платная подписка
Считайте дополнительный возврат относительно бесплатного варианта, а не весь кешбэк. Пусть подписка стоит 299 рублей в месяц и увеличивает ставку на подходящие покупки с 1% до 5%. Прибавка — 4 процентных пункта. Без лимитов и других ограничений точка окупаемости: 299 ÷ 0,04 = 7475 рублей таких расходов за месяц.
При расходах 5000 рублей дополнительный возврат составит 200, что меньше платы на 99 рублей. При 10 000 — 400, то есть после платы останется 101 рубль дополнительной выгоды. Все числа здесь учебные, а не предложение действующего банковского тарифа.
Если подпиской уже пользуетесь ради других нужных функций, не следует снова целиком относить её цену к каждой покупке. Для решения «подключать или нет» считайте весь пакет; для выбора магазина при уже оплаченной подписке — дополнительные расходы от сегодняшнего решения.
Не увеличивайте траты до точки окупаемости. Покупка лишнего на несколько тысяч ради возврата нескольких сотен не исправляет исходный расчёт. Точно так же проценты по кредиту, комиссии и просрочка могут перекрыть вознаграждение. Выбирать кредитную карту ради бонуса без оценки условий погашения не стоит.
Что сохранить и как проверить начисление
- До оплаты откройте условия предложения и сохраните ставку, срок, лимит и способ участия.
- Убедитесь, что категория или акция активирована, если это требуется.
- После покупки дождитесь предусмотренной обработки операции.
- Сопоставьте сумму, категорию и начисление с правилами именно этого периода.
- При расхождении обратитесь в поддержку с датой, суммой и сохранёнными условиями. Не отправляйте посторонним полный номер карты и коды подтверждения.
При возврате товара вознаграждение может быть отменено или удержано по правилам программы. Покупка с последующим возвратом не создаёт бесплатных денег. Если предложение связано ещё и с магазинной акцией, сначала проверьте конечную цену и условия скидки, а затем добавляйте кешбэк в расчёт.
Обновлено .